


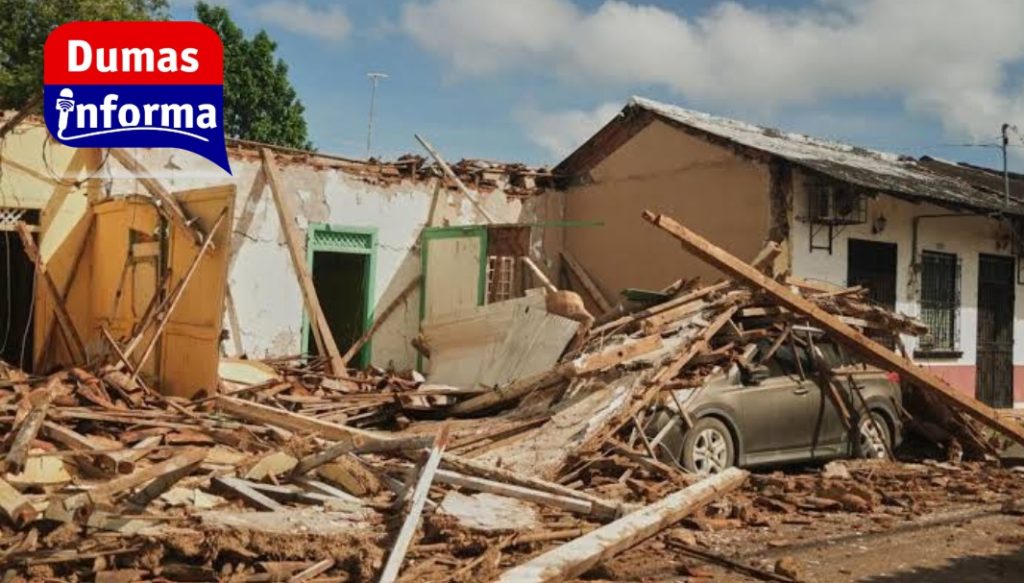
Ante la constante amenaza de eventos climáticos y telúricos, la protección del patrimonio residencial y vehicular a través de pólizas de seguro es un tema crucial en el debate económico y social de Panamá. Aunque existen coberturas específicas para riesgos naturales como terremotos e inundaciones, la efectividad de estos instrumentos choca de frente con vacíos normativos, hábitos financieros y realidades socioestructurales del país. La realidad contractual: Coberturas que no son automáticas En el mercado asegurador panameño, la existencia de una póliza no garantiza la cobertura automática contra un desastre natural. Según la normativa amparada bajo la Ley 12 de 2012, la protección depende estrictamente del tipo de contrato y sus cláusulas adicionales: Viviendas y Estructuras: La póliza básica de incendio —exigida obligatoriamente por las entidades bancarias al otorgar una hipoteca— cubre únicamente la estructura física. Para amparar daños sísmicos, vendavales o inundaciones, es imprescindible contar con el endoso específico de «Incendio y Daño Directo por Terremoto» o «Riesgos Catastróficos». De igual forma, el menaje y los bienes muebles dentro del hogar requieren una póliza multirriesgo residencial independiente. Vehículos: Únicamente los seguros de cobertura completa (comprensiva) amparan daños derivados de desastres naturales, tales como la caída de escombros, colapsos estructurales o inundaciones. Las pólizas de daños a terceros no otorgan ninguna protección al auto del asegurado. La ecuación legal: La delgada línea de la vigencia


